El poder de compra, por el piso
 OtrasVoces
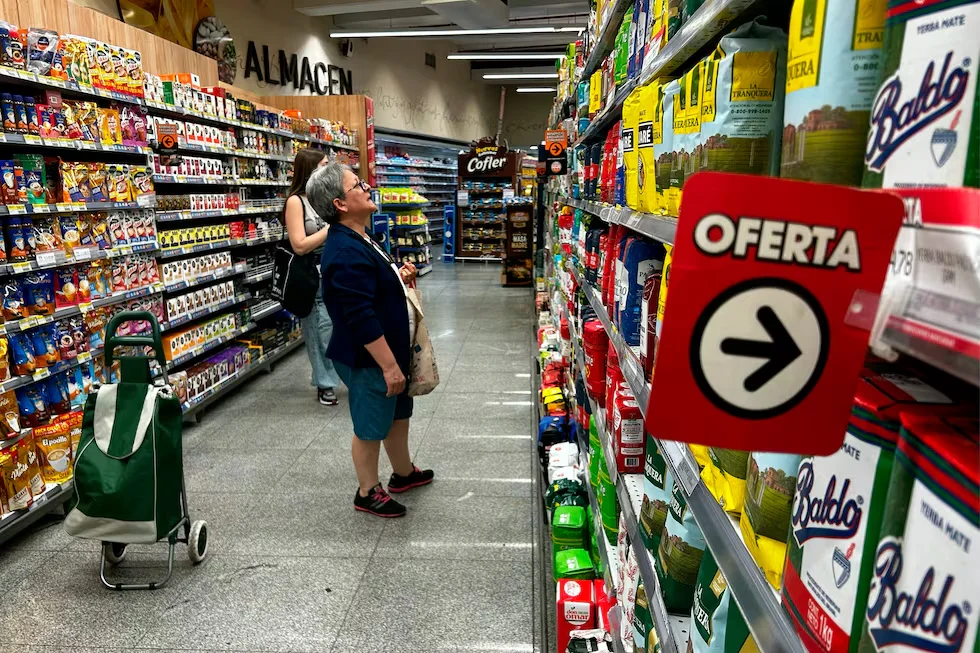
La coyuntura económica bajo la gestión de Javier Milei continúa mostrando marcados signos de debilidad y serias dificultades para lograr una reactivación firme del mercado interno. Así lo refleja el último informe que analiza las tendencias del consumo masivo de la consultora Scentia: el consumo en distintos canales —como supermercados, autoservicios y almacenes— sufrió una contracción mensual del 0,7 por ciento en agosto y una caída del 1,5 por ciento interanual, y levemente inferior a la registrada en los meses previos. Estas cifras consolidan una tendencia preocupante: a pesar de los discursos oficiales de estabilización, la recesión sigue golpeando con fuerza la capacidad real de compra y el humor social de las familias argentinas.
Todo para abajo
La variación en el acumulado del año se ubicó 2,7 por ciento por debajo de igual período de 2025. La persistencia de la caída mes a mes confirma que el consumo todavía no logra recuperar el terreno perdido. La consolidación de esta racha negativa en el acumulado anual deja en claro que la recesión del consumo masivo ya no responde a fluctuaciones estacionales, sino a un problema estructural de pérdida de poder adquisitivo.
Algunas de las cuestiones importantes que destaca el informe son la desaceleración en la retracción sufrida por los Supermercados, que en el período fue de menos 3,3 por ciento interanual, y contrasta con el acumulado anual negativo en 4 por ciento. Los autoservicios y mayoristas tuvieron un comportamiento similar, con un deterioro del 1,3 y 1,8 por ciento interanual respectivamente, versus 2,7 y 3,2 por ciento en el acumulado. La menor intensidad de la caída no alcanza, sin embargo, para revertir el escenario recesivo que atraviesa el consumo masivo.
Una trayectoria similar acusó las ventas en Almacenes y kioskos con una caída del 1,5 por ciento interanual, que contrasta con el deterioro de 2,7 por ciento en lo que va del año. El número también da cuenta de una desaceleración de la caída, aunque el balance acumulado continúa reflejando un escenario de retracción de las ventas.
Por el contrario, se destaca el caso del e-commerce que viene tomando la delantera entre los canales del consumo masivo: acusó un incremento del 36,9 por ciento interanual y del 35,9 por ciento acumulado.
En menor magnitud, las ventas en farmacias también trazaron un derrotero positivo: crecieron 1,2 por ciento interanual y en el acumulado permanecen estancadas.
Crisis de ingresos
La caída de las ventas en supermercados da cuenta de la crisis de ingresos que atraviesan las familias. Este canal suele ser preferido por los hogares que abandonan los almacenes de barrio (cercanía) y migran a las grandes cadenas en busca de promociones, descuentos por cantidad y marcas propias.
El crecimiento de las compras en línea para el consumo masivo se destaca, aun siendo un canal exclusivo de sectores bancarizados y con acceso tecnológico. La expansión del comercio electrónico, sin embargo, no alcanza para compensar el retroceso de los canales tradicionales, ya que convive con una contracción extendida en supermercados, mayoristas, autoservicios y comercios de cercanía, configurando un consumo más fragmentado y condicionado por las estrategias de compra de los hogares.
El deterioro también puede medirse en perspectiva: tomando enero de 2023 como punto de referencia, el nivel de consumo masivo se ubicó en agosto 14,3 puntos porcentuales por debajo de aquel registro, y más de 24 puntos por debajo del máximo alcanzado en diciembre de 2023. Es decir, aun cuando algunos indicadores muestran una moderación de las caídas, el mercado interno continúa operando sobre porcentuales sensiblemente inferiores a los de los últimos años.
Canasta reducida
A nivel de la composición de la canasta de consumo, los datos de Scentia mostraron una evolución favorable en Bebidas con alcohol, del 2,6 por ciento interanual, y Bebidas sin alcohol, que creció 2 por ciento. Por el contrario, los rubros con mayores contracciones en el período fueron las líneas de electrodomésticos con una variación negativa del 8,7 por ciento, los ítems de Desayuno y merienda, que cayeron 4,8 por ciento, y las Golosinas y la Limpieza para el hogar con una merma del 2 por ciento.
La señal de fondo es, por lo tanto, que la desaceleración de las tasas de caída todavía no se traduce en una recuperación efectiva del mercado interno.
Mientras las ventas continúen por debajo de los niveles previos y el consumo permanezca rezagado, la debilidad de la demanda seguirá funcionando como un límite para una reactivación más amplia de la economía.