Durante 2025, 73 millones de kilos de alimentos terminaron fuera del circuito de consumo en la Argentina, lo que representó pérdidas estimadas en 370.520 millones de pesos, según un estudio de la Secretaría de Agricultura, Ganadería y Pesca de la Nación. Lácteos, fiambres y productos refrigerados encabezaron los descartes. La paradoja central radica en que, en un país donde la pobreza estructural roza el 30% y la indigencia el 7%, a las empresas les resulta más económico destruir mercadería apta que donarla.
El nudo del problema es económico y fiscal. La Argentina cuenta con la Ley Donal (Ley 25.989), que otorga resguardo y seguridad jurídica sobre la responsabilidad civil y penal a los donantes en su artículo 9. Sin embargo, el marco tributario actual desincentiva la entrega de insumos.
Bajo el régimen legal vigente, la decisión de donar alimentos impide a las empresas computar el crédito fiscal de IVA vinculado a su elaboración. Por el contrario, si el producto se destruye o se descarta, el crédito sí puede computarse. A este perjuicio tributario se le suman los costos logísticos de recuperación, clasificación, almacenamiento y transporte.
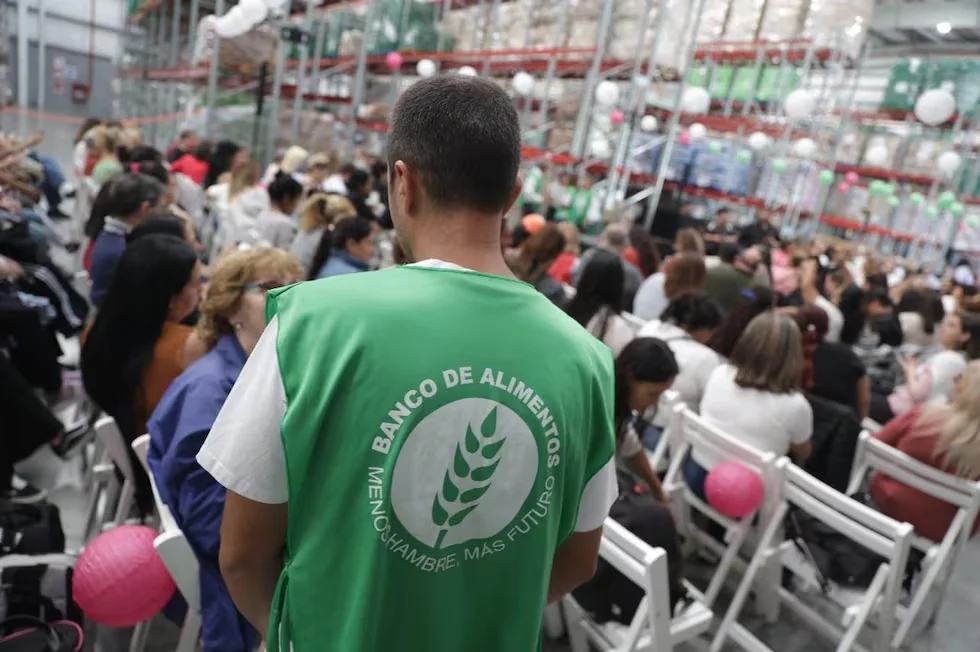
“Facilitar las donaciones no es sólo un imperativo ético, sino también una solución económica y ambiental. Cada kilo de alimento que se destruye pierde la oportunidad de convertirse en un plato de comida”, señaló Fernando Uranga, director general del Banco de Alimentos Buenos Aires. Desde la organización remarcan la urgencia de avanzar hacia un sistema de incentivos que reemplace la lógica del descarte.
En la misma línea, Alfredo Kasdorf, asesor de la Red Global de Bancos de Alimentos (GFN), planteó la necesidad de revisar el tratamiento del IVA, ampliar el tope de deducciones en el Impuesto a las Ganancias (actualmente del 5%) y reconocer los gastos operativos de distribución.
La región ya marca el camino. Países como Uruguay (Ley 20.177) y Colombia (Ley 1.607) excluyen o permiten deducir el IVA compras de los productos donados. Brasil (Ley 15.224) y México también contemplan beneficios impositivos y crediticios, tratando la donación como una política de Estado de triple impacto: económico, social y ambiental.
El Banco de Alimentos Buenos Aires —que en 2025 recuperó 7.400 toneladas y colaboró con la nutrición de 360.000 personas mediante trazabilidad certificada— insiste en que adecuar la norma permitirá transformar un residuo costoso en una solución concreta contra el hambre.